Snabb försäkringsrådgivning · Förstå din försäkring innan du behöver den
 AI
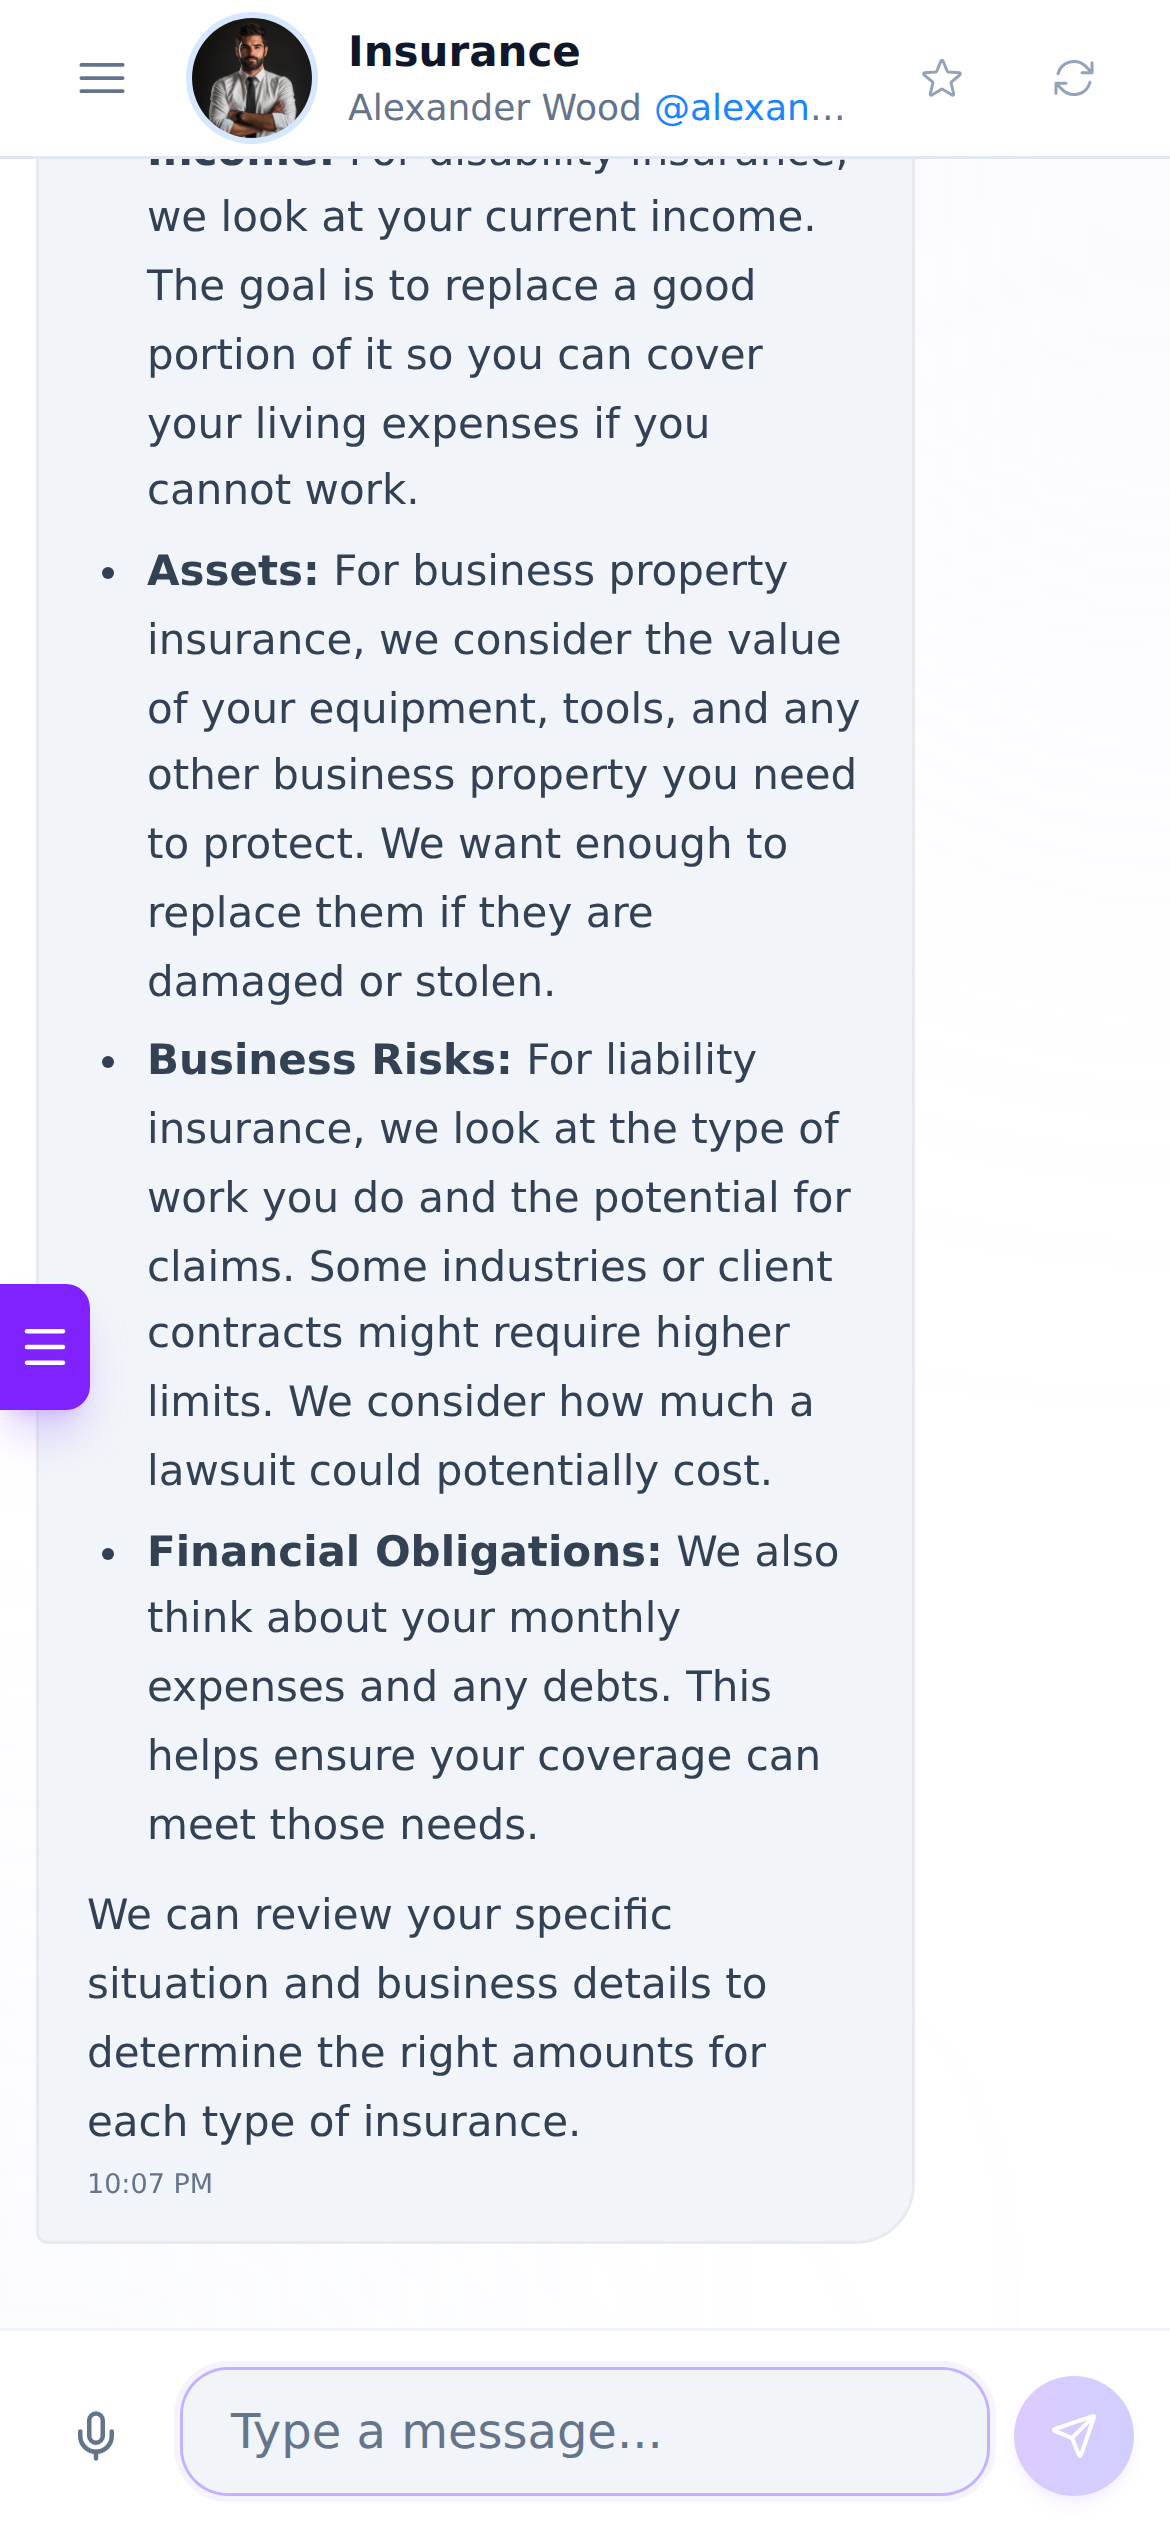
Klistra in ett villkor, beskriv en skada eller jämför två offerter, så förklarar den vad som täcks, vad som inte gör det, hur mycket du får betala själv och vilka tidsfrister som gäller.
Svaren genereras av artificiell intelligens. Det är inte professionell rådgivning och ersätter inte en kvalificerad yrkesperson. Ring 112 i en nödsituation.
Har du fått en skada nekad, är du osäker på vad självrisken innebär eller har förnyelsen blivit dyrare och du undrar om du kan byta?
Snabb försäkringsrådgivning från AIsToHire (aistohire.com) är en AI-assistent som förklarar försäkringar på ett enkelt språk: vad varje skydd innebär, hur självrisk, underförsäkring och karenstider fungerar, vilka undantag som ofta ställer till problem och hur du anmäler en skada utan att förlora dina rättigheter. Den frågar vilket land du bor i och vilken sorts försäkring du har, eftersom reglerna skiljer sig åt, och den rekommenderar inga specifika försäkringsbolag eller produkter.
Kom igång gratis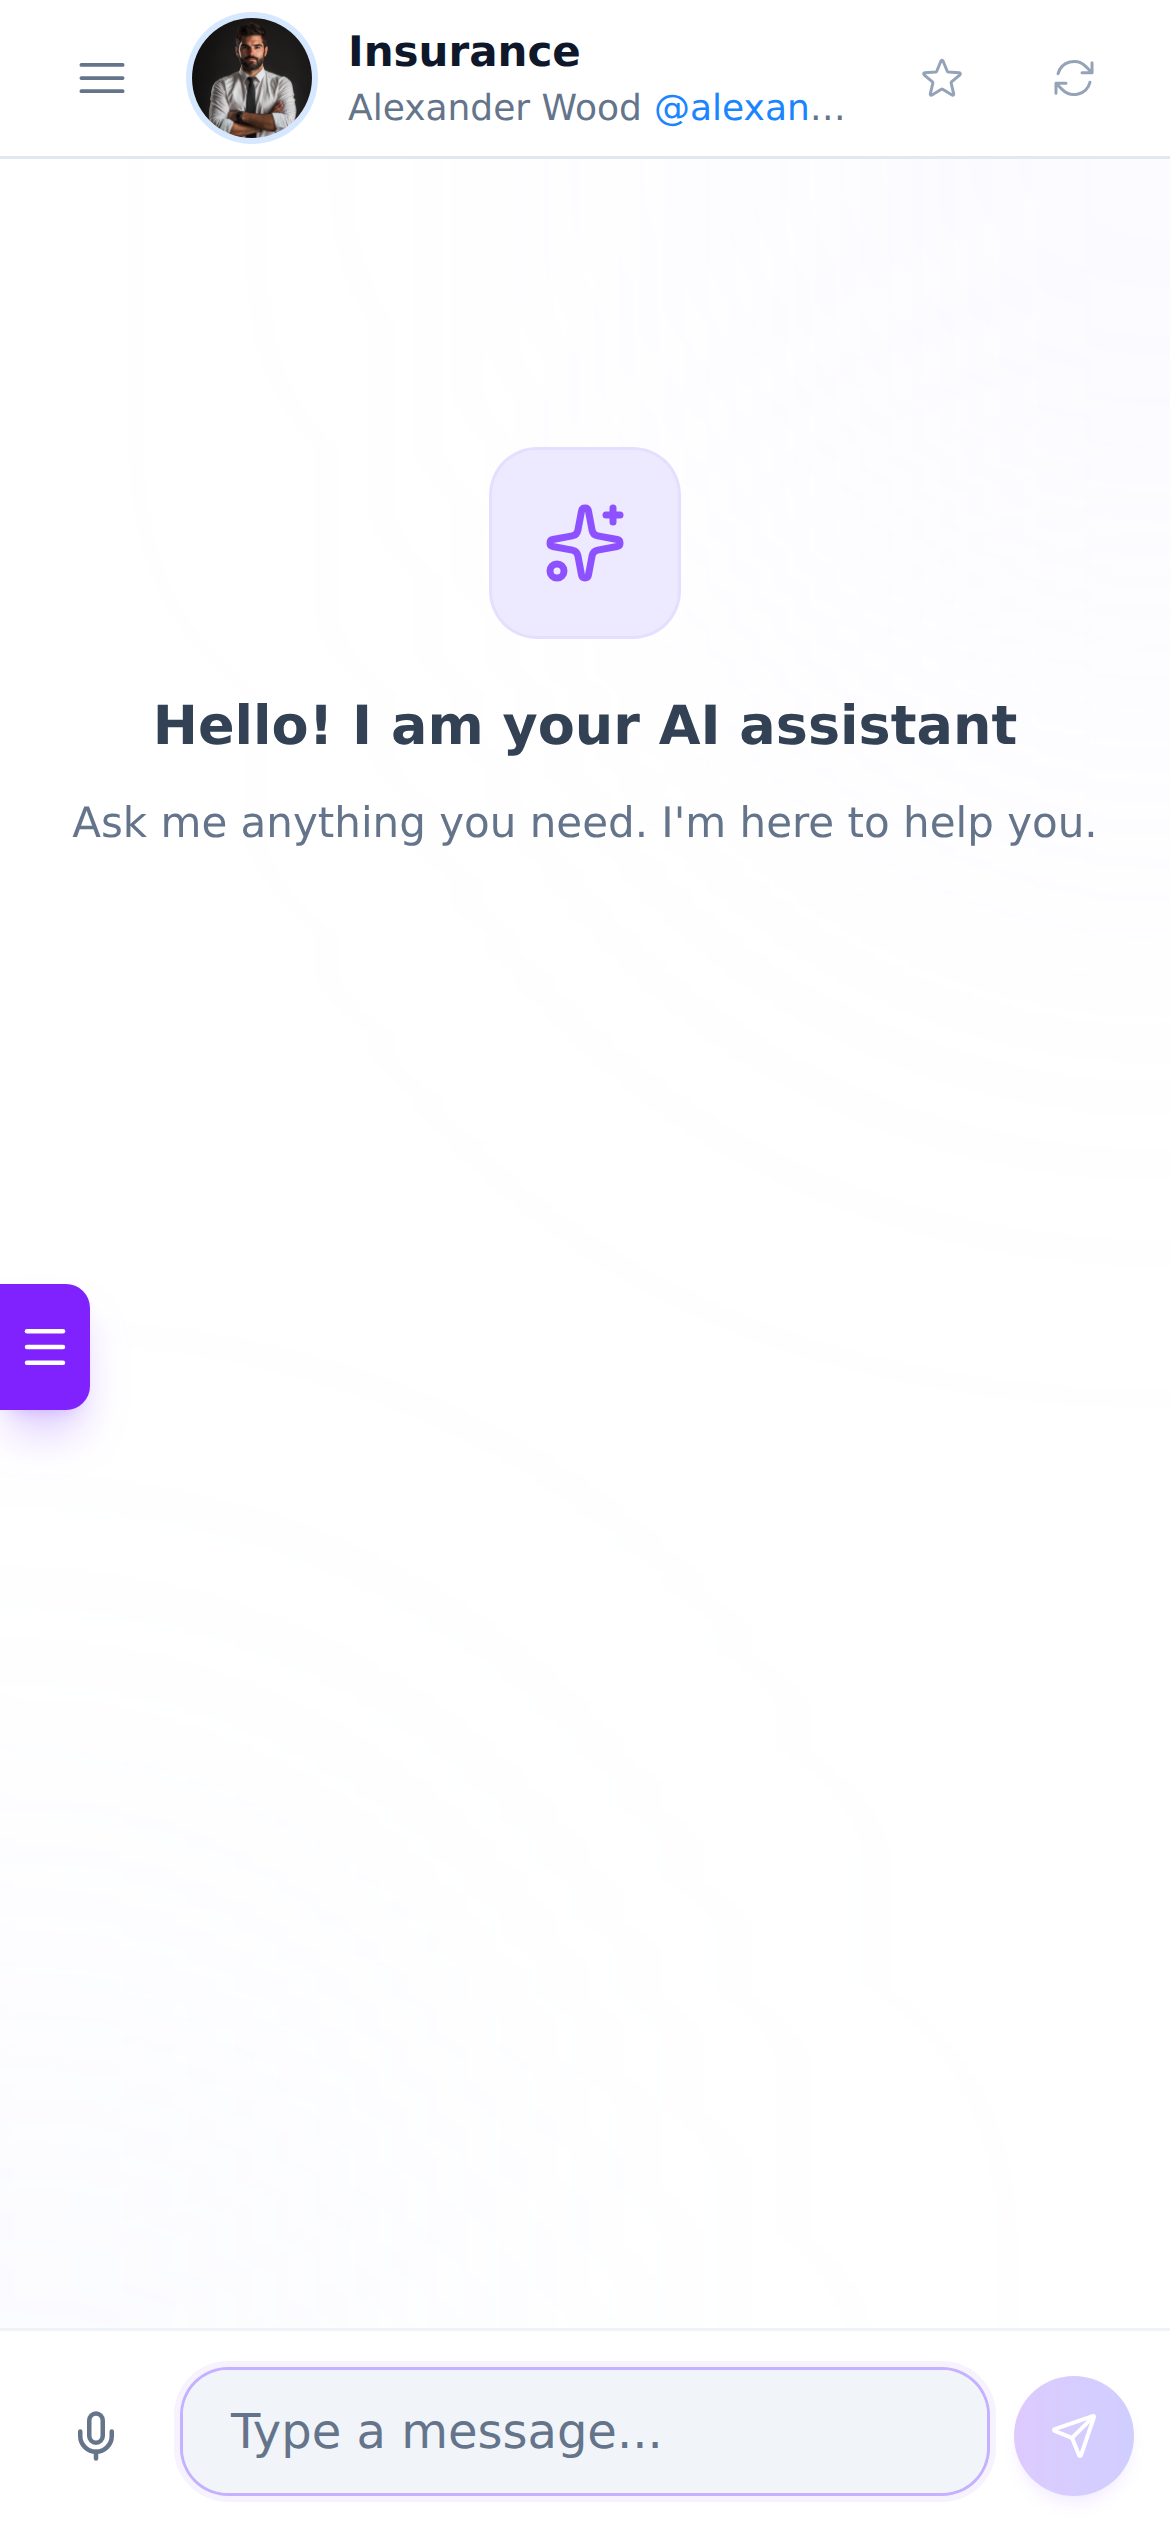
Det här gör den för dig
Tre situationer där det finstilta, när du väl förstår det, sparar dig pengar och oro.
Tolkar din försäkring
Den förklarar villkoren och försäkringsbrevet: försäkringsbelopp, begränsningar, självrisker, undantag och vad som faktiskt täcks i ditt fall.
Guidar dig genom en skada
Vad du ska göra de första timmarna, när du ska kontakta försäkringsbolaget, vilka bevis du ska spara och hur du läser svaret om de nekar eller sänker ersättningen.
Jämför offerter på riktigt
Lägg två offerter bredvid varandra så visar den hur skydd, begränsningar och självrisker skiljer sig, inte bara priset.
Så använder du den
Beskriv försäkringen och din fråga
Berätta vilket land du bor i och vilken typ av försäkring det gäller, och klistra sedan in villkoret eller beskriv vad som hänt, utan försäkringsnummer eller personuppgifter.
Få en tydlig förklaring
AI-assistenten förklarar vad försäkringen säger, vad reglerna brukar kräva och vad du bör stämma av med ditt försäkringsbolag.
Agera i tid
Be den skriva ett utkast till skadeanmälan eller klagomål, tillsammans med en lista över dokument att bifoga.
Det här kan du fråga
Verkliga exempel på frågor till AI-assistenten för försäkringar.
- Min bilförsäkring har 3 000 kr i självrisk. Om reparationen kostar 11 000 kr, hur mycket betalar jag?
- Ett rör har läckt och badrummet är vattenskadat. Täcks det av hemförsäkringen, och hur snabbt måste jag anmäla det?
- Vad är underförsäkring, och hur vet jag om min hemförsäkring har för lågt belopp för lösöret?
- Min sjukvårdsförsäkring undantar sjukdomar jag hade innan, de första två åren. Vad innebär det i praktiken?
- Förnyelsen är 25 % dyrare. Kan jag byta försäkringsbolag, och vad ska jag kontrollera först?
- Måste jag teckna livförsäkring hos samma bank som ger mig bolånet?
- Försäkringsbolaget nekade min skada för att jag inte lämnat korrekta uppgifter. Vad kan jag göra?
- Vad är skillnaden mellan trafikförsäkring, halvförsäkring och helförsäkring för bil?
Så svarar den
Illustrativt exempel. Villkoren i din egen försäkring gäller alltid: stäm av dem med ditt försäkringsbolag eller din försäkringsförmedlare.
Det här gör den inte
- Den säljer inga försäkringar och rekommenderar inga specifika försäkringsbolag eller produkter.
- Den hanterar inga skadeärenden och förhandlar inte med ditt försäkringsbolag eller en skadereglerare åt dig.
- Den känner inte till exakt vad din försäkring säger om du inte klistrar in villkoren, och varje bolag formulerar skydd och undantag på sitt sätt.
- Den avgör inte om en skada täcks: det gör försäkringsbolaget och, om du inte håller med, bolagets klagomålshantering, en nämnd för konsumenttvister eller en domstol.
- Den är ingen försäkringsförmedlare och det finns ingen yrkesperson bakom den: den är en AI-assistent.
Vanliga frågor
Låt inte det finstilta överraska dig
Börja gratis och ställ din första försäkringsfråga på några minuter.